(风险提示:本文所有内容均来自公开财报、行业新闻、机构产业报告,仅作为产业观察分享,不构成任何投资建议。股市有风险,入市一定要谨慎。)
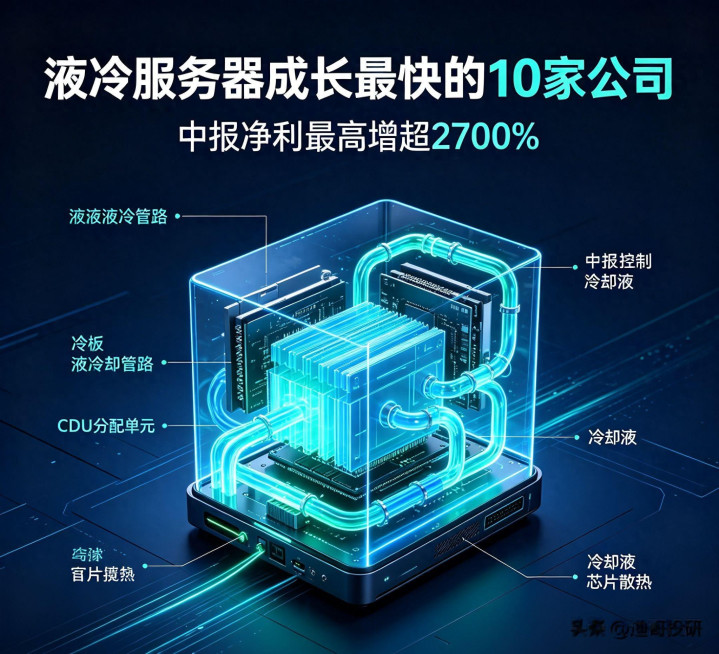
翻完2026年全部液冷概念股的中报,我直接被一组增速惊到了:
最高的一家净利润同比暴涨2863%,也就是28倍还多,远超市场流传的“超2700%”这个数字;
排在第十位的企业,净利润增速也有212%,妥妥翻倍起步。
这十家公司,没有一家是纯粹蹭热点、业务还停留在实验室阶段的题材股,每一家都有实实在在落地的订单、正在交付的产品,利润增长看得见摸得着。
做了二十年市场观察,我有一个很深的体会:A股里面很多赛道,最先火起来的时候全是题材炒作,股价涨上天,财报却平平无奇。要等两三年,产业落地了,业绩才慢慢兑现。
液冷这条赛道不一样,今年给我的感觉就是:炒作和业绩兑现撞在了一起。
很多朋友对液冷的理解还停留在“给服务器通上凉水降温”,觉得这东西技术门槛不高,谁都能做。如果你也是这么想,那今天这篇长文,建议你静下心看完。
AI算力越猛,散热就越是要命的大事。传统风冷已经扛不住新一代高功耗芯片的热量,液冷正在从机房建设里的“可选配置”,直接变成“刚需标配”,2026年就是这条赛道业绩集中爆发的年份。
更有意思的一点是:平时大家耳熟能详的整机大厂,增速反而不是最高的;真正闷声赚大钱的,大多是上游检测设备、冷却液、精密结构件、冷却液分配单元这些不起眼的细分环节。
今天我就把成长速度最快的这十家公司,结合产业链位置、业务布局、增长来源、潜在短板一次性扒透。所有数据全部来自公开财报、行业调研,我不会给任何买卖点位,只跟大家聊聊产业正在发生什么。
一、先把底层逻辑讲透:为什么液冷今年突然“炸了”?
很多人刷短视频、看财经文章,到处都在说液冷,但是很少有人把前因后果完整讲明白。
咱们先搞懂一个最基础的问题:好好的风冷不用,为什么非要大费周章搞液冷?
随着新一代AI芯片不断迭代,单颗芯片功耗轻轻松松突破800瓦、1000瓦。大家对瓦数可能没什么概念,咱们打个比方:家里的电热水壶,功率大概1500瓦。一块小小的芯片,差不多半个电热水壶那么大的发热量,塞在一个机柜里面,一柜子十几块芯片,热量有多恐怖,可想而知。
传统风冷散热的物理极限,差不多就是单机柜25千瓦。一旦机柜总功率超过这个数字,问题就全出来了:
第一,风扇要疯狂高速运转,机房噪音大到运维人员待久了耳朵都不舒服;
第二,散热效率断崖式下降,大量电能白白浪费在吹风散热上面,PUE数值居高不下。PUE简单说就是:机房总耗电量里面,真正用来跑算力的电占多少,剩下的全用在空调、风扇上面了。风冷机房PUE很多在1.4、1.5,也就是说,每花1度电跑AI计算,还要再多花0.4到0.5度电用来散热,能源浪费非常严重;
第三,局部过热很容易造成芯片降频,AI大模型训练速度变慢,甚至元器件直接烧坏。一台高端AI服务器几十万,一整个机柜烧坏,损失就是几百万。
液冷就是为了解决这个痛点而生的。
液冷分两大路线:冷板式液冷、浸没式液冷。
冷板式,就是给服务器里面发热最厉害的芯片装上一块金属冷板,冷却液在冷板里面循环流动,把热量带走,冷却液不和电路板直接接触。这个方案对现有服务器改动不算特别大,运维方式和传统机房差别不大,现在市场里面90%以上已经落地的液冷项目,走的都是冷板式路线。
浸没式液冷更极端一点:把整个服务器泡在绝缘冷却液里面,散热效果更强,单机柜可以扛住100千瓦甚至更高的功率,PUE甚至可以做到1.1以下,节能效果非常可观。但是它的改造成本高、运维体系要重新搭建,现在还处在试点、小规模推广阶段,大规模商业化还要一点时间。
很多权威机构都给出了渗透率预测:集邦咨询的数据显示,2025年AI服务器液冷渗透率大约38%,2026年有望冲到50%,2027年突破62%,到2029年渗透率接近78%。
每年十个点往上走的渗透率提升速度,放在基建类赛道里面,已经算得上爆发式增长了。
还有一个标志性事件:海外头部算力平台厂商已经把液冷作为新一代平台的标配。行业老大定了调子,国内所有服务器厂商、各大云厂商、智算中心建设方,都得跟着这条路线走。需求端一下子就从“有钱就升级一下”切换成了“不做液冷就跟不上算力建设要求”。
但是大家不要以为,需求爆发,所有做液冷的公司都能赚到钱。
整个液冷产业链很长,我习惯把它分成三层:
• 上游:冷却液、冷板、快接头、管路、CDU(冷却液分配单元)、气密性检测设备、各类精密结构件、泵、阀门、换热器;
• 中游:液冷整机、液冷机柜、系统集成商,把一堆零部件组装成一套完整可以运行的液冷系统;
• 下游:各大云计算厂商、地方智算中心、运营商、大型企业的数据中心。
不同环节的赚钱逻辑完全不一样。
中游整机、集成环节,市场玩家多,价格竞争很激烈,虽然订单量很大,但是毛利率容易被压下来;
上游很多细分赛道,技术壁垒高、认证周期长,不是随便一个工厂想做就能供货,一旦拿到头部客户的认证,订单量上来之后,利润弹性就非常大。
今年中报这份成绩单,其实已经把这个格局清清楚楚摆在我们面前了。
二、10家成长最快的公司:按净利润增速从高到低梳理
下面这十家,是我对比所有液冷相关上市公司半年报之后筛选出来的,净利润增速排在最前面。我每一家都会讲清楚:它到底靠什么业务增长,液冷在公司业务里面占多大分量,优势在哪,又有哪些隐患。
再次提醒:这只是产业梳理,不是给个股打分,不要看到增速高就一股脑冲进去。
1. 皖仪科技:净利润同比+2863.13%,液冷检测的隐形冠军
中报净利润3102.54万元,同比暴涨28倍多,是整个液冷赛道增速最高的公司。
很多朋友第一次听见这家公司名字,会有点陌生,它不是直接生产液冷机柜、冷板的厂商,它干的活,相当于液冷行业的“质检员”:自研氦检气密检测设备,专门给液冷服务器的冷板、管路接头、CDU分配装置做密封性全流程检漏。
千万别小看检漏这件事。液冷系统最大的风险是什么?就是漏液。一旦冷却液漏出来,流到电路板、GPU上面,一整个机柜几十万、上百万的设备直接报废。越是高端的智算集群,客户越不敢在密封性这件事上面省钱,愿意为检测设备、检测工序支付足够的成本。
AI液冷建设爆发之后,服务器厂商、零部件厂商的气密性检测需求直接井喷。皖仪科技是国内少数可以做全套氦检方案的本土企业,很多头部供应链厂商都在用它的设备。
我把它归类为典型的“卖铲子”逻辑:大家一窝蜂挖金矿的时候,不一定每一个挖矿的人都能发财,但是卖水、卖铲子的商家,只要行业整体景气,生意一般不会差。
当然也要看到风险:公司液冷检测业务只是其中一块业务,如果未来行业新增建设速度放缓,设备采购量下降,业绩增速也会回落。超高增速很大一部分也是去年同期基数比较低带来的。
2. 南网数字:净利润同比+1453.65%,能源+算力双重加持
中报净利润2.02亿元,同比增长14.5倍,增速排在第二位。
这家公司是南方电网旗下的数字科技平台,核心业务方向之一就是数据中心浸没式液冷配电一体化系统,冷板式液冷系统同样有成熟产品。
公开测试数据显示,它的浸没式系统PUE最低可以做到1.086,冷板式方案也能做到1.133,比传统风冷系统能耗降低30%以上,同时还配套自研算法,用来优化CDU控制逻辑,进一步节约运行成本。
它最大的优势不是技术独一份,而是资源绑定优势。南方电网本身就有大量大数据中心、算力节点建设规划,内部项目落地速度快,订单确定性相对更强。能源企业下场做液冷解决方案,自带电力运维、园区建设方面的积累,算是一种降维打击。
短板也很现实:它的业务很多和集团内部项目挂钩,如果未来对外拓展不及预期,增长天花板也会显现。而且浸没式液冷目前整体市场份额还不大,业务放量速度还需要持续观察。
3. 博杰股份:净利润同比+746.94%,液冷测试设备龙头
中报净利润1.71亿元,同比增长7倍多,业绩弹性非常可观。
它是全球AI服务器测试设备的核心服务商,也是行业里比较稀缺的,能把液冷散热方案直接植入整套测试设备的企业。
自研微通道液冷板、水冷头、液冷模组,搭配GPU热管理整套测试方案,带液冷功能的服务器测试设备已经通过海外头部厂商认证,实现批量交付。
大家可能没意识到:每一台出厂的液冷服务器,都要经过一整套散热性能、稳定性测试,合格之后才能发货。全球AI服务器产能集中释放,测试设备的订单自然水涨船高。
它和皖仪科技有点像,都属于“卖检测设备”这个赛道。服务器生产得越多,检测设备需求就越大,不直接去卷服务器整机的价格战。
风险点:认证周期很长,如果新一代硬件架构发生大的变化,设备要重新研发、重新认证,存在一定技术迭代风险。
4. 龙蟠科技:净利润同比+593.82%,国产冷却液龙头
中报净利润4.21亿元,同比增长接近6倍,液冷上游材料的核心玩家。
很多人知道这家公司是汽车化工产品,但是它旗下子公司迪克化学的数据中心冷却液,已经拿到国内头部服务器厂商的技术认证,是少数完成兼容性测试的本土厂商之一。
产品线同时覆盖冷板式、浸没式两大主流液冷方案,从冷却液、清洗剂到后期运维管理,做完整的热管理耗材解决方案。
以前高端数据中心冷却液市场,基本被海外几家品牌垄断。最近两年国产替代加速,很多厂商为了供应链安全,开始主动扶持本土冷却液供应商。冷却液还有一个非常好的商业属性:它属于消耗品。机柜建好之后,冷却液每年都要补充、更换,复购率高,长期现金流很不错。
但是这个赛道现在新玩家越来越多,未来会不会打价格战,是需要持续跟踪的变量。
5. 行云科技:净利润同比+540.15%,液冷设备黑马
中报净利润1202万元,同比增长5.4倍,属于细分赛道里面小而美的标的。
它通过子公司切入液冷设备研发、制造与销售,主打中小型数据中心的液冷改造、新建项目,目前已经有真实落地订单,收入开始兑现。
和大厂不一样,大厂主要盯着动辄上亿元的大型智算中心招标。行云科技的优势就是足够灵活,可以针对不同客户老旧机房的现状做定制化液冷改造方案,交付速度快,服务响应及时。
液冷行业爆发,不只是那些国家级、超大型算力中心在升级。全国有成千上万个中小型企业数据中心、地方政府机房,这些存量改造市场,是一块很容易被大家忽略的增量市场。这家公司刚好吃到这一波红利。
必须提醒大家:它的体量不大,整体营收基数比较小,超高增速能不能长期维持,还需要接下来一两个季度财报验证。小公司一旦订单有所波动,业绩起伏会非常明显。
6. 罗曼股份:净利润同比+444%,两相液冷赛道玩家
中报净利润7197万元,同比增长4倍多,液冷业务是这一年最核心的增长引擎。
它收购的液冷业务主体,走的是自主设计泵驱两相液冷路线,可以实现全液冷散热,单节点PUE控制区间1.06–1.15,远低于行业平均水平。
两相液冷属于下一代液冷技术路线,原理和普通单相冷却液不一样,利用液体相变带走热量,散热效率更高,适配更高功率机柜。现在还处在商业化早期阶段。
这家公司主打算力超节点的全套液冷集成方案,直接对接运营商、云厂商项目。两相液冷如果未来成为主流路线之一,它的想象空间很大;反过来,如果技术路线没有大规模铺开,业务放量速度就会慢很多。这是典型的高潜力,同时也伴随着技术路线赌对与否的不确定性。
7. 新朋股份:净利润同比+316.34%,液冷结构件主力
中报净利润3.45亿元,同比增长3倍多,精密制造跨界液冷的典型企业。
它主要研发制造液冷机柜、供回液歧管这类液冷服务器配套金属结构件,样品已经实现小批量交付,海外生产基地也在布局液冷结构件产能。
它的核心竞争力不是液冷技术研发,而是几十年精密钣金、冲压、焊接的制造功底,成本控制能力很强。一旦进入头部服务器厂商的合格供应商名录,只要下游整机出货量往上走,订单就能源源不断过来。
结构件赛道的特点:技术门槛不算顶尖,但是客户认证、良品率、交付稳定性是护城河。缺点是毛利率不会像冷却液、专用检测设备那么高,赚的是制造业辛苦钱。
8. 浪潮信息:净利润同比+269.59%,液冷整机绝对龙头
中报净利润29.52亿元,同比增长近2.7倍,国内液冷服务器整机领域当之无愧的老大。
连续多年国内液冷服务器市场份额排名第一,推行“全面布局液冷”战略,能力覆盖液冷部件、整机一直到完整液冷数据中心解决方案。
它推出的兆瓦级两相液冷AI整机柜,单芯片解热能力突破3000瓦,可以直接适配下一代超高功耗AI芯片。公司还专门建设液冷专属智能制造基地,可以批量交付冷板式、浸没式整机柜液冷AI服务器。
整机龙头的好处是业务盘子大,客户资源最丰富,业绩确定性相对更强。
但是中游整机厂的痛点也很突出:行业竞争激烈,各家服务器厂商都在发力液冷机型,价格竞争不可避免,毛利率会持续承压。它在这份榜单里面增速排在第八,也从侧面印证了:整机虽然是行业主角,利润弹性不一定比得上上游细分小赛道。
9. 鸿富瀚:净利润同比+221.59%,散热结构件隐形赢家
中报净利润7310.36万元,同比增长2.2倍,盈利弹性在板块里面排在前列。
这家公司很多人没听过,专注服务器精密结构件、散热配套组件研发生产,深度绑定AI服务器产业链。
新一代大功率AI液冷服务器,对结构件的密封性、散热适配、长期稳定性要求提升一大截,它的产品刚好匹配高端机型的需求。
2026年上半年全球AI服务器出货量大幅增长,带动公司液冷配套结构件订单集中放量,产能利用率、良品率持续提升,高毛利高端产品占比上升,直接推动业绩翻倍。
它就是那种闷声赚钱的企业,不怎么对外讲故事,老老实实做零部件供货。风险同样是下游客户比较集中,如果大客户资本开支节奏发生变化,业绩会受到影响。
10. 超频三:扣非净利润同比+212.08%,全品类液冷老玩家
扣非净利润同比增长两倍多,是消费电子散热老玩家跨界服务器液冷赛道的代表。
公司正在加速布局数据中心、云计算基础设施、服务器液冷散热业务,可以提供GPU液冷板、CPU液冷板、机架式液冷CDU等全套产品,适配现在主流的AI算力散热需求。
它的优势在于过去很多年在消费电子散热领域积累了热仿真、流体设计经验,这套经验平移到服务器液冷上面,落地速度比较快,客户拓展能力不错。虽然服务器液冷起步时间不算最早,但是产品线齐全,性价比优势明显,在中低端液冷改造市场拓展很快。
短板:高端液冷产品认证还在推进过程中,高端客户份额还有很大提升空间。
三、我的三个深度判断:看懂液冷这条赛道钱到底在哪
讲完这十家公司,我再聊聊我对这个赛道三个核心判断。这些都是我和产业链不同岗位的人交流、翻完几十份产业报告、对比了好几年财报之后得出来的个人观点,仅供大家参考。
第一,利润弹性:上游配套 > 整机集成
很多朋友第一反应就是:要买就买整机龙头,服务器卖得多,肯定最赚钱。
但是你看完这十家公司的增速排名,就能发现一个有意思的现象:增速最高的前七家,几乎都是上游检测设备、冷却介质、精密结构件这些细分赛道;整机龙头浪潮信息增速2.7倍,在十家里面排第八。
为什么会出现这种情况?
整机厂商市场参与者太多,国内好几家大厂互相竞争,一旦行业景气,大家都扩产能,价格战很快就打起来,利润空间很容易被压缩。
反观上游很多细分赛道,比如氦检设备、高端冷却液、特殊快接头,客户认证周期普遍1–2年,不是有钱建厂就能马上供货。合格供应商就那么几家,需求一下子爆发,订单往少数企业集中,量价齐升,利润弹性自然更大。
这就和前几年新能源汽车爆发的逻辑有点像:整车厂销量都在涨,但是真正利润弹性最大的,往往是上游隔膜、电解液、锂矿这些细分环节。
当然这只是阶段性规律,随着时间推移,上游各个赛道新玩家不断入场,未来也会慢慢走向竞争加剧。没有哪个赛道可以永远躺赚。
第二,技术路线:冷板式先兑现,浸没式看长期
从目前已经兑现的业绩来看,绝大多数利润来自冷板式液冷产业链的公司。
原因很现实:冷板式技术成熟,现有机房改造难度不大,建设成本相对可控,是现在各大智算中心招标里面绝对的主流方案,渗透率快速提升,订单源源不断落地,业绩马上就能体现到财报上面。
浸没式液冷散热上限更高,长期来看,当单机柜功率突破150千瓦、200千瓦之后,冷板式的散热压力就会很大,浸没式的优势就彻底出来了。但是它现在还处在试点、小规模部署阶段,整套运维体系、冷却液回收、设备维护都还在摸索,大规模商业化落地还需要时间。
所以在做产业跟踪的时候,我们可以把冷板式当成短期业绩主线,浸没式当成长期布局方向,不用急着下判断哪条路线会彻底干掉另一条。业内普遍共识是:未来很长一段时间,两条路线是互补关系,不同功率、不同场景各有各的用处,不存在非此即彼。
还有一条大家容易忽略的路线:两相液冷。它介于两者中间,散热效率比普通冷板更高,不用把整台服务器泡进去,现在有不少企业在投入研发,这条路线能不能跑出一片市场,接下来两三年非常关键。
第三,风险提醒:高增长 ≠ 稳稳的高回报
这是我最想和大家说透的一点。
很多人看到一份中报,净利润增长几倍、二十几倍,第一反应就是:这家公司太厉害了,赶紧上车。
但是在市场里面摸爬滚打二十年,我见过太多高增速最后回落的案例。液冷赛道不是没有风险,几个大坑一定要记在心里面。
第一个风险:技术迭代风险。
热管理技术更新速度很快,如果企业押注的那条技术路线最后没有大规模推广,前期投入的研发、产线可能就会变成沉没成本。比如某家企业all in两相液冷,结果最后市场更喜欢浸没式,那前期大量投入就很难收回来。
第二个风险:行业竞争快速加剧。
液冷火了之后,大量上市公司、新成立的企业都往这个赛道挤。现在很多中低端零部件赛道,价格战苗头已经出现了。哪怕下游需求还在增长,产品卖得越来越多,如果单价持续下滑,毛利率就会被吃掉,营收涨,利润不一定跟着涨。
第三个风险:算力建设进度不及预期。
液冷所有需求,根源都来自AI算力建设。一旦宏观环境变化,各大云厂商资本开支收紧,智算中心建设节奏放缓,液冷整套产业链的订单马上就会受影响。
还有一个很隐蔽的风险:基数效应。
很多今年增速特别夸张的公司,是因为去年同期业绩基数很低。一个去年赚100万,今年赚2800万,增速2800%;但是明年能不能继续再增长几十倍?几乎不可能。超高增速本身就是不可持续的,一旦增速回落,市场估值也会跟着调整。
我有一个习惯,看赛道从来不只看最光鲜的那一面。既要看到千亿市场的成长空间,也要一条条把潜在风险列出来,这样才算是完整的产业观察。
四、再聊聊普通投资者最容易踩的几个认知误区
在跟踪液冷这条赛道的过程里,我发现很多朋友对这个行业有几个非常普遍的误解,在这里一并和大家聊一聊。
误区一:只要名字带液冷,业绩就会爆发。
完全不是。很多公司只是有一点点相关业务,液冷收入占公司总营收不到5%,主业还是别的行业。哪怕液冷行业大火,对它整体利润影响微乎其微。
看一家公司是不是真正受益,不要只看公司公告里面一句话“公司布局液冷业务”,一定要翻年报、中报,看液冷相关业务营收多少、毛利率多少、客户是谁、订单是不是持续增加。很多题材就是讲故事,业绩兑现遥遥无期。
误区二:浸没式液冷马上就要全面替代冷板式。
网上很多文章渲染这个论调。但是从各大机构调研、工程实践来看,浸没式最大短板是存量机房改造太贵。全国绝大多数数据中心,不可能全部推倒重建改成浸没式。未来格局大概率是:新建超高功率智算中心优先考虑浸没式;存量机房、中等功率机柜大量用冷板式。两条路线共存,谁替代谁都很难。
误区三:冷却液是暴利行业,可以无限扩产。
冷却液确实是消耗品,复购很好。但是冷却液不是随便调出来的液体,它有绝缘性、热传导、长期稳定性、环保、低腐蚀一堆指标,要拿到头部服务器厂商认证,要经过一两年长时间测试。不是建个化工厂就能供货。而且海外厂商也不会轻易让出市场,国产替代是循序渐进的过程,不是一夜之间全部完成。
误区四:液冷国标落地之后,所有企业都受益。
最近液冷相关国家标准陆续发布,很多人觉得政策一落地,行业就全面起飞。国标落地是好事,行业规范化,淘汰一批完全没有技术实力的小作坊。但是对于已经拿到认证、技术过关的头部企业是利好;对于很多技术跟不上、达不到国标要求的小企业,反而是门槛提高、生存压力变大。行业洗牌才刚刚开始。
五、最后:赛道很热,更需要冷静
总的来说,液冷这个赛道,现在正处在从“概念炒作”逐步转向“业绩兑现”的关键节点上。
2026年就是这条赛道的验证之年。AI服务器持续量产,液冷渗透率快速往上走,上游配套厂商订单持续落地,很多公司半年报已经交出一份亮眼答卷。
但是大家一定要分清:整机是这条产业链舞台上的主角,但是利润弹性最大的,很多时候反而是上游检测、介质、精密结构件这些不起眼的“卖铲子”环节。
产业逻辑归产业逻辑,市场走势又是另外一回事。再好的赛道,股价短期也会受情绪、资金、大盘环境影响波动。我们做产业研究,最大的作用不是预测涨跌,而是搞清楚:这个行业到底发生了什么,哪些公司真的在做事,哪些公司只是蹭热点;哪些增长是可持续的,哪些只是短期风口红利。
二十年的市场经历教会我一件事:永远不要因为一个赛道很热,就头脑一热冲进去。多花一点时间,把产业链上下游捋清楚,多对比几份财报,多看看不同机构的调研,再形成自己的判断。
最后问问大家:液冷这波产业浪潮,你最看好产业链里面哪个细分环节?你还观察到哪些默默布局液冷、还没被太多人关注的公司?欢迎在评论区聊聊你的看法,咱们理性交流,不用争对错,交换不同角度的观察,本身就是一件很有价值的事。
觉得这篇深度梳理对你有帮助的朋友,点个赞加个关注。接下来我还会持续跟踪液冷赛道产业进展、供应链动态、各家公司财报变化,给大家带来一线视角的产业观察。
赛岳恒提示:文章来自网络,不代表本站观点。