
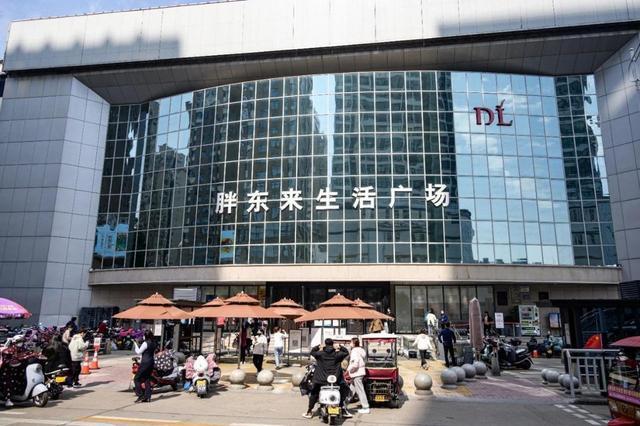
胖东来许昌生活广场,2002年开业,1.5万平方米,是胖东来的第一家大型综合商场。年销售额约20亿元,年利润超过1亿元。
2026年8月9日,于东来在社交平台发文:因租约纠纷导致租金过高,这家店将于2026年12月关闭。消息一出,冲上热搜。
一家年赚1个亿的店,因为租金问题关门了。这听起来像是商业故事里的极端案例,但在商超行业,这几乎是每天都在发生的常态。胖东来只是公开说了出来,其他超市只是没说而已。
房东与租客:一门永远算不清的账
商超这门生意的底层逻辑,比大多数人想象的更简单:大部分超市不拥有自己的物业。它们租别人的房子,卖别人的货,赚的是差价。
持有物业的,叫房东;租赁物业的,叫租户。
在中国,商超物业大致分两类:公有物业和私有物业。公有物业,比如政府持有的商场、社区配套商业,租金相对稳定,租期长,涨租有规矩。私有物业,比如个人或企业持有的商业地产,租金随行就市,涨多涨少全看市场行情。
胖东来许昌生活广场就属于后者。2009年,胖东来与产权人签订了一份租赁协议:一层846.45平方米的区域,年租金120万元,以后每年在上一年基础上上浮3%,租期17年。按这个约定,到2022年,这块区域的租金大约是176万元。
问题出在产权变更之后。2022年8月,这块区域因产权所有人被执行,在阿里资产拍卖网站上被以493万元的价格拍走。新的产权人接手后,租金“涨到无法想象,远超公平范围”。
于东来的原话是:“其实这几户占比并不大,但无论钱多钱少,失去公平正义的底线,始终是我的心结。因此合同到期后,尽管生活广场年销售20亿、年利润超1亿,但信仰和开心永远是第一位的。”
涨租,是一门数学题
站在房东的角度,涨租是合理的:商超客流大、生意好,物业的商业价值自然水涨船高。你今年赚了1个亿,我涨你几百万租金,不过分吧?这是市场逻辑。
站在商超的角度,事情就没那么简单了。
大型商超的利润率本来就薄。胖东来是业界公认的良心企业,毛利率长期控制在较低水平。一家年销20亿、年利1亿的门店,利润率大约5%。涨租几百万,对房东来说是一笔额外收入,对超市来说可能就是净利润的10%到20%。
成都伊藤洋华堂就是最典型的例子。
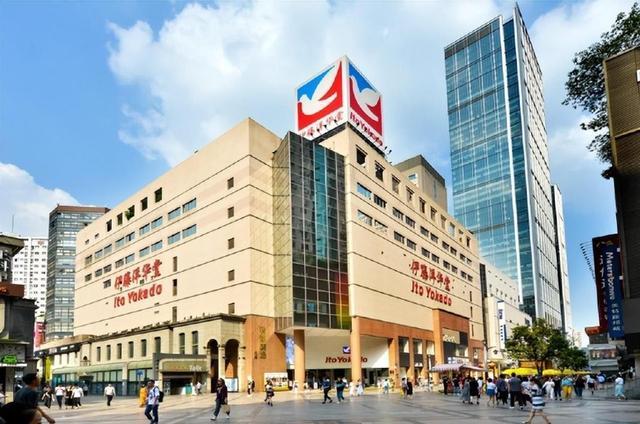
2024年,伊藤洋华堂在成都的伊藤广场店宣布关闭;不是生意不好,是房租谈不拢。伊藤在成都经营了二十多年,是当地最受认可的日系百货之一,但面对房东大幅涨租的要求,依然选择了关店。
类似的案例还有北京的伊藤。曾经因为同样的原因离开,后来换了物业重新回来,但已经元气大伤。
于东来在社交平台的那段话里,有一句关键信息:“2015年左右,许昌生活广场项目因负责人员未按公司规定操作,租约合同未统一签订,最终导致个别租户租金涨到无法想象。”
为什么“未统一签订”会出问题?因为一家大型商场的租赁结构往往非常复杂:不同的区域可能属于不同的产权人,合同到期时间也不一样。有的签了17年,有的签了10年。一旦部分区域被拍卖、换了新房东,整个租金结构就被打乱了。
房东算的是单块面积的账,超市算的是整栋楼的账。当单块面积的租金涨到超过整栋楼的承受能力时,关店就成了唯一的选择。
“黄金地段”的诅咒
2002年,许昌生活广场开业时,胖东来拿到的还是相对便宜的租金。那时候周边没有现在这么繁华,商超业态也不像今天这样竞争激烈。
二十多年过去了,城市在发展,商业在升级,地段在升值。当年签下的租金,早就脱离了现在的市场价格。
这就引出了一个矛盾:商超这种业态,既是好租户,也是坏租户。
好租户体现在:客流大、稳定、一租就是十年以上,能给物业带来持续的租金收入和人流支撑。坏租户体现在:它占用的面积太大、对物业的改造投入太高、搬走之后很难找到同等体量的下家接盘。
2022年8月,胖东来许昌生活广场一层846.45平方米的区域被拍卖,评估报告显示年租金约176万元。2026年6月,三层423.92平方米的区域进行拍卖,起拍价123.24万元,最终因无人出价流拍。
同一栋楼,不同区域的租金逻辑完全不一样,有的区域有人接盘,有的区域连拍卖都流拍。这背后反映的是商业地产市场的分化:核心区域有人抢,非核心区域无人问。
商超的出路在哪里?
关店不是解决问题的办法,但有时候是最干脆的办法。
胖东来只是一个极端的样本。一家年销20亿、年利1亿的店,说关就关,说明商超这门生意在租金面前确实没有多少议价能力。
未来,商超和物业的关系可能会走向两个方向。
第一个方向:自持物业。这是最彻底的解决方案。胖东来未来可能会更多地选择自建物业或者购买物业,把命运掌握在自己手里;但自持物业的成本极高,不是所有商超都负担得起。
关店的同时,胖东来宣布了一个更大动作:投资65亿元自建“梦之城”,总面积57万多平方米,预计2029年开业,全部用自有资金,一分钱贷款都不贷。于东来的原话是:“再也不用看房东脸色,租金涨到无法想象远超公平。”
宜家在中国长期走自持物业路线,上海、广州、天津等八座城市的“蓝盒子”商场都是自持物业。不过,2026年宜家也开始大规模出售这些自持物业,转向“关大店、开小店”的轻资产模式。
第二个方向:更灵活的租赁模式。比如“营业额分成”,租金不再是固定的,而是和商超的销售额挂钩。商超赚得多,房东分得多;商超赚得少,房东也跟着少拿。这种模式在国际上已经比较成熟,但在国内还在探索阶段。
深圳卓悦中心和连锁品牌KKV签订合同时,约定租金采用 “基本租金+业绩租金(营业额分成),两者取高”的模式。也就是说,KKV每个月要交一笔固定的基本租金,如果当月营业额超过了基本租金,那就按更高的业绩租金交。合同还约定:如果KKV连续3个月只交基本租金、没有业绩租金,卓悦中心有权解约。
合作四年后,卓悦中心认为KKV长期未支付业绩租金,决定强制清场。这个案例说明,营业额分成模式虽然看起来“共担风险”,但如果合同条款设计得不够清晰,反而可能引发更大的纠纷。
胖东来许昌生活广场将于2026年12月关闭。一家年赚1个亿的店,因为租金问题关门了。这听起来像是一个关于纠纷的故事,但实际上,这是一个关于话语权的故事。
在房东和租客之间,话语权很多时候不掌握在经营者的手里,而是掌握在持有物业的那一方手里。
赛岳恒提示:文章来自网络,不代表本站观点。